

【 全球股市 】
D Prime 美股市场动态 >>
纳斯达克综合指数周二上涨,投资者在前期市场承压后重新买入核心科技股,同时静待美国中期选举结果。
苹果下跌近 2 %,这家iPhone制造商周一晚间公布不及预期的利润率指引,第四财季iPad销售同样未达到华尔街预期。
芯片板块走强。超威半导体上涨 4 %,收盘后将披露第三季度业绩;博通上涨超 3 %,美光科技、英伟达涨幅均超 2 %。
周二的上涨扭转了周一的回落行情,此前纳斯达克指数下跌超 1 %,纳指与标普500指数已经连续 3 个交易日走低。
油价同步转跌,市场猜测美伊谈判有望取得进展。布伦特原油结算价下跌 1.12 %,报每桶 103.60 美元;西德克萨斯中质原油期货结算价下跌 0.38 %,报每桶 96.09 美元。
市场重点关注周二中期选举,选举结果将决定明年 1 月参众两院的控制权。预测市场交易员认为,民主党拿下参议院概率接近 75 %。
摩根大通本周观点指出,若共和党保住参议院或两院控制权,大盘或迎来短期上涨;倘若民主党实现参众两院横扫,而投资者尚未提前布局,周三大盘或承压,AI股票尤其容易遭到抛售。即便特朗普仍在白宫,民主党拿下参众两院其中一院,也会改变国会的调查监督方向,对国防、人工智能、医疗保健行业影响重大。
波托马克基金的斯奈德表示,无论选举结果如何,大选落定后市场仍有望上行。
“人工智能板块已经经历一轮调整,”他称,“叠加中期选举不确定性消除,大概率会迎来释然性反弹。”
高盛大幅上调全球数据中心容量预测,预计未来 5 年相关资本开支或达 8.5 万亿美元。
高盛依托451 Research数据库更新预测,预计到 2030 年全球数据中心供给将达 273 GW,高于 2026 年 7 月预测的 217 GW;2025 年后将新增 170 GW容量,2026 年、2027 年、2028 年净新增分别为 25 GW、32 GW、35 GW。
该行预计中期数据中心新增容量节奏不会放缓。按照每 GW投入 500 亿美元测算,170 GW新增规模对应未来 5 年 8.5 万亿美元资本支出,同时 IT基础设施成本上行压力依旧存在。
全球股市 | 美股>>
个股概况>>
D Prime 美股观察,按市值排名,截至收盘, SpaceX收涨 3.62 %,微软涨 2.74 %,Meta涨 2.36 %,英伟达涨 2.29 %,亚马逊涨 2.06 %,谷歌涨 0.37 %,特斯拉下跌 1.32 %。
中概股方面,纳斯达克金龙中国指数收涨 0.21 %,报 5529.94 点。热门中概股涨跌分化:京东涨 2.32 %,新东方涨 1.93 %,小鹏汽车涨 0.99 %,网易涨 0.64 %,腾讯控股涨 0.32 %,理想汽车涨 0.18 %,百度涨 0.09 %;哔哩哔哩跌 2.37 %,拼多多跌 1.85 %,阿里巴巴跌 1.14 %。
D Prime 美股行情快报:
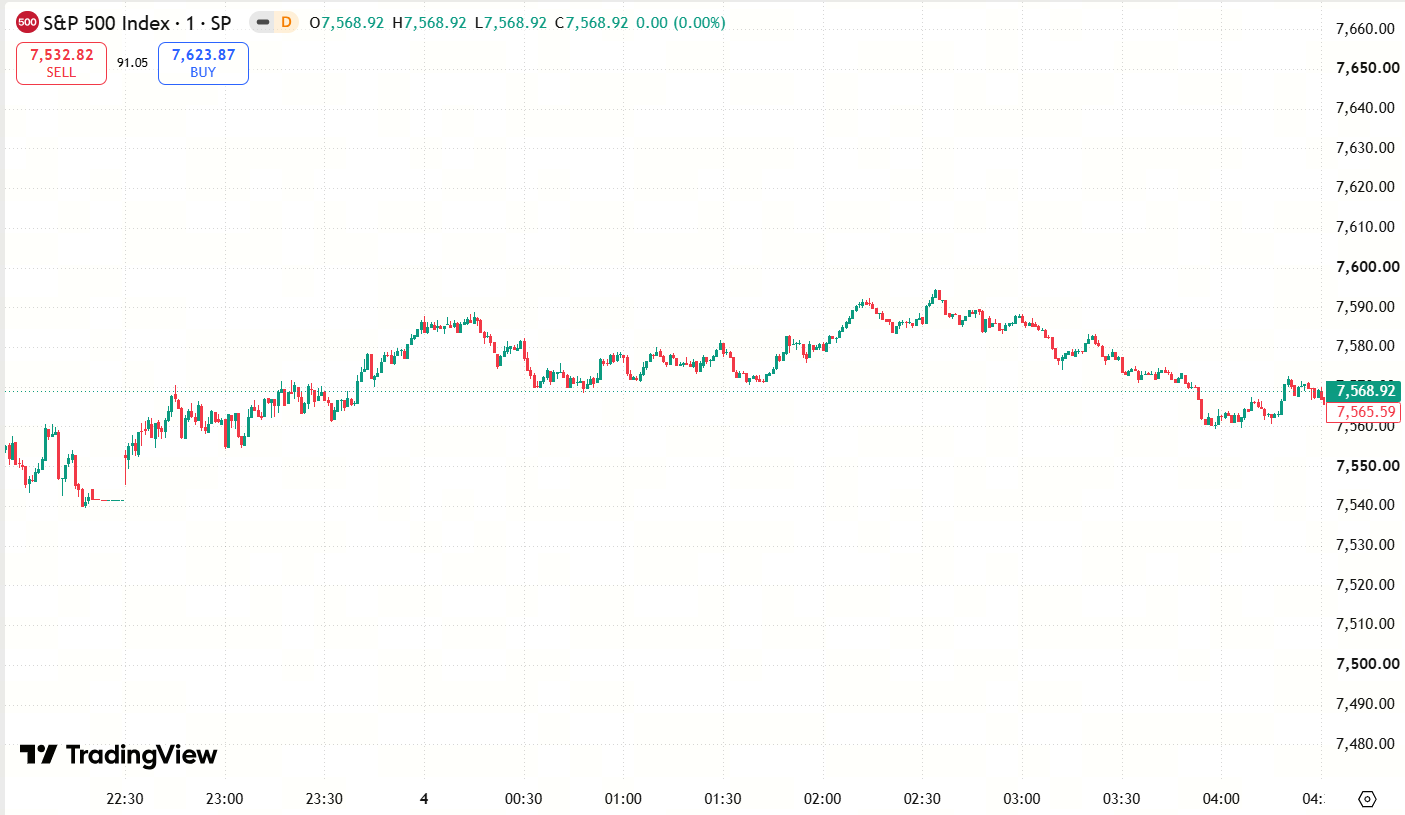
- 标普500指数上涨 0.36 %,报 7568.92 点;
- 纳斯达克指数上涨 0.83 %,报 25372.01 点;
- 道琼斯工业平均指数下跌 0.38 %,报 51787.04 点。
港股>>
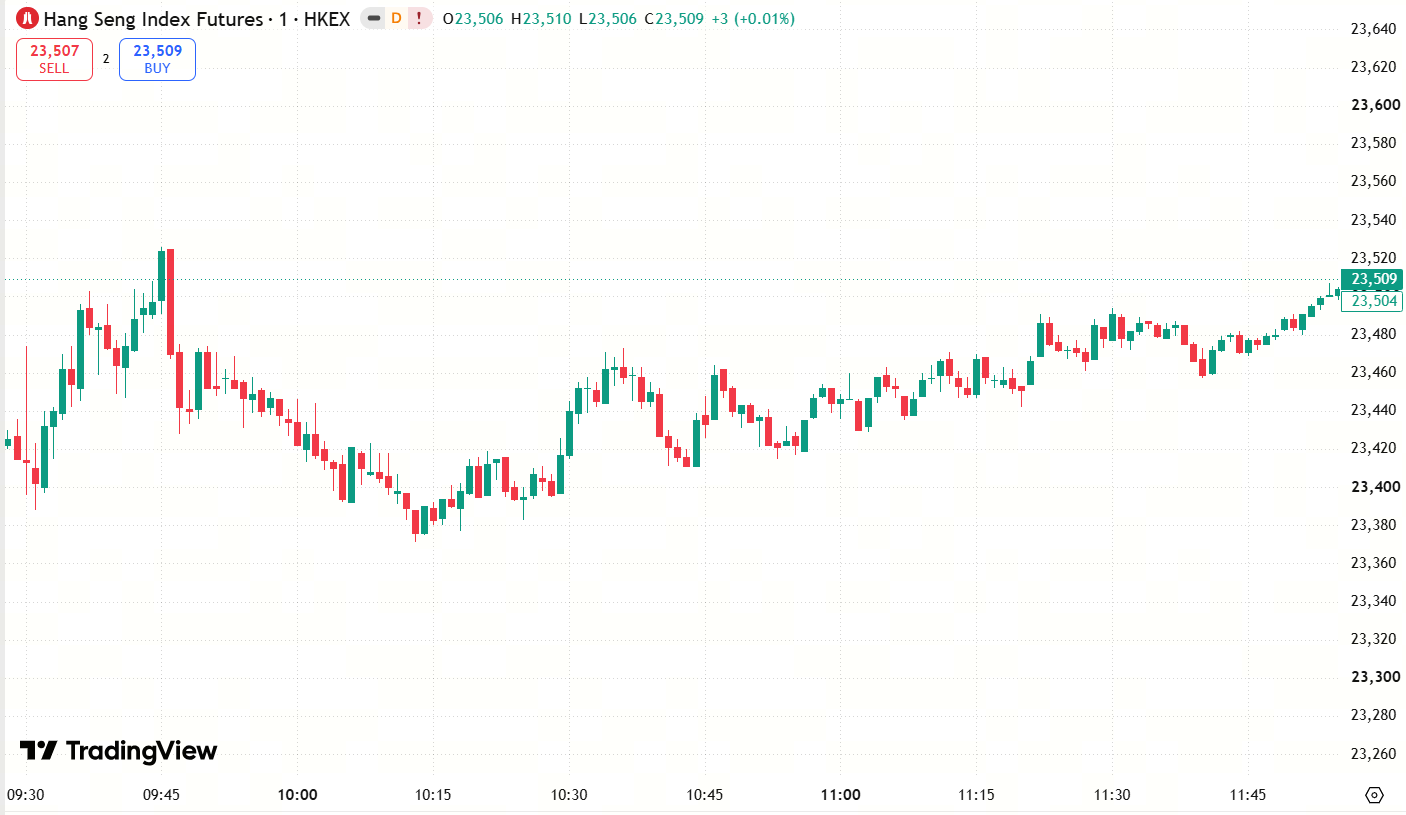
港股三大指数涨跌不一。科网股普跌,联想跌超 2 %,阿里巴巴、快手、京东、小米跌超 1 %。
D Prime 观察,生物医药板块逆势上涨,药明康德涨超 5 %。龙头三季报集体提速:恒瑞医药Q3单季净利 24.58 亿元,同比+ 88.92 %,创新药销售收入 138.71 亿元占药品销售收入升至 64.59 %,对外许可确认收入 27.81 亿元,同比+ 31.12 %。 药明康德前三季净利同比+ 60.6 %,在手订单 767.4 亿元,同比+ 36.4 %,全年收入指引上调至 610 亿— 619 亿元。凯莱英Q3净利同比+ 81.49 %,扭转了上半年负增长态势,多肽、寡核苷酸、ADC新单同比增 50.20 %。此外,恒瑞一款新药获EMA受理,药明康德与罗氏深化合作,创新产业链落地节奏加快。
内房股普跌,旭辉控股集团跌超 11 %。大和发表研究报告指,中国物业 10 月销售收缩幅度扩大,百强发展商按建筑面积及金额计的合约销售分别按年跌 22 %及 17 %,较 9 月的按年跌 8 %及 14 %进一步恶化,惟按月大致平稳(持平/升 1 %)。累计今年首十个月合约销售达 2.4 万亿元人民币,按年跌 14.9 %;10 月平均售价维持每平方米 21 195 元人民币。
光通信板块走低,中际旭创跌超 3 %。中际旭创发布投资者关系活动记录,回应关于一些海外客户下修需求或砍单的传言:绝大部分客户未下修需求或订单,个别客户存在产品结构性调整,还有部分客户 1.6 T需求甚至较此前还有所增加。2027 年的行业整体需求仍在原预测范围内,头部客户需求强劲。据界面新闻,野村表示,未发布将中际旭创A股目标价下调至 330 元的研报。
D Prime 港股行情快报:
- 恒生指数涨 0.01 %报 23529.12 点,
- 恒生科技指数跌 1.02 %报 3828.25 点,
- 国企指数报 7943.09 点。
请持续关注 “D Prime 全球股市” 获得更多行情走势;更多 D Prime 最新资讯欢迎关注 “D Prime 媒体中心” 。
前瞻性声明
本文包含"前瞻性陈述" ,并且可以通过使用前瞻性术语来识别,例如"预期"、"相信"、"继续"、"可能"、"估计"、"期望"、"希望"、"打算"、"计划"、"潜在"、"预测"、"应该"或"将会"或其他类似形式或类似术语,但是缺少此类术语确实并不意味着声明不是前瞻性的,特别是关于 D Prime 的期望、信念、计划、目标、假设、未来事件或未来表现的声明,均通常被视为前瞻性声明。
D Prime 根据 D Prime 可用的所有当前信息以及 D Prime 当前的期望、假设、估计和预测提供了这些前瞻性声明。尽管 D Prime 认为这些期望、假设、估计和预测是合理的,但这些前瞻性陈述仅是预测,并且涉及已知和未知的风险与不确定性,其中许多因素超出 D Prime 的控制范围。上述风险和不确定性可能导致结果、绩效或成就与前瞻性陈述所表达或暗示的结果大不相同。
D Prime 不对此类陈述的可靠性、准确性或完整性提供任何陈述或保证,且 D Prime 没有义务提供或发布任何前瞻性陈述的更新或修订。
风险披露
由于不可预测的市场变动、以及基础金融工具的价值和价格波动,金融工具的交易涉及高度风险,可能会在短时间内造成超过投资者初始投资的巨额亏损。金融工具的过往表现并不应视为其未来表现的指标或保证。对某些服务的投资应利用保证金或杠杆效应,交易价格相对较小的变动可能会对客户的投资产生不成比例的巨大影响,因此客户在利用时应做好承受巨大损失的准备该等交易设施。
在与 D Prime 等交易平台进行任何交易之前,客户必须确保已阅读并完全理解各自金融工具的交易风险。如果客户对任何与交易和投资有关的风险存在疑问,应主动寻求独立的专业建议。更多详情,请参考 D Prime 等的客户协议和风险披露声明了解更多。
免责声明
本信息仅供一般性及大众参考之用,不应被视为任何买卖金融工具的投资建议、推荐、要约或邀请。本文中显示的信息是在未参考或考虑任何特定接收者的投资目标或财务状况的前提下编制。凡提及任何金融工具、指数或一揽子投资产品的过去表现,均不应视为其未来业绩的可靠指标。D Prime 与其控股公司、附属公司、子公司、关联公司、合作伙伴及其各自的员工、对所显示的信息不做任何陈述和保证。对于所提供信息的任何不正确和不完整、对于因任何与个人或客户投资相关的任何直接或间接交易或投资风险、损益,所导致的任何直接、间接、特殊或后果性的损失或损害,概不承担任何责任。
请勿依赖上述内容取代自身的独立判断。在作出任何投资决定前,应充分评估自身情况,并审慎考虑该信息的适用性。 市场有风险,投资需谨慎。
*以上策略仅代表分析师观点,仅供参考,不作为或视为任何交易的依据或邀请,亦不构成对任何人的投资建议。D Prime 不保证此报告的准确性或完整性,并不对因使用此报告而引起的损失承担任何责任,您不应依赖此报告以取代自己的独立判断。市场有风险,投资需谨慎。